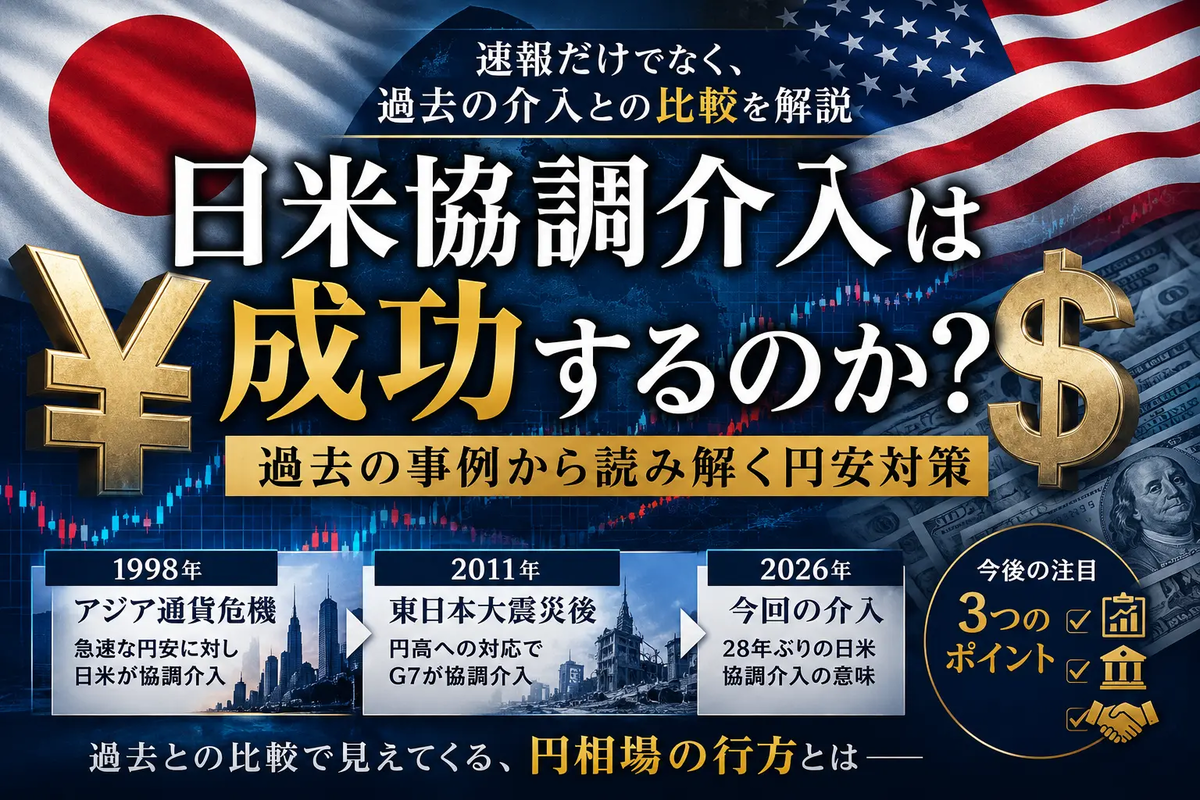
28年ぶりの日米協調介入、その意味とは
日本政府とアメリカ政府は、約28年ぶりとなる円買い・ドル売りの協調介入を実施しました。
一時は1ドル=164円近くまで進んだ歴史的な円安に対し、市場では「本気のメッセージ」と受け止められ、円相場は短期間で155円台まで急反発しました。
しかし、多くの投資家が気になっているのは次の疑問でしょう。
「今回の介入は本当に成功するのか?」
答えを考えるには、過去の協調介入を振り返ることが重要です。
過去の協調介入はどうだったのか
① 1998年 アジア通貨危機
1998年、日本は急速な円安に直面しました。
アジア通貨危機によって市場は混乱し、
日米が協調して円買い介入を実施。
当時も市場へのインパクトは非常に大きく、
-
数日で数円以上円高
-
投機筋の円売りが急減
-
市場心理が一変
という効果がありました。
しかし、その後も円相場を支えたのは、
-
日米経済の改善
-
金融政策
-
景気回復
でした。
介入だけで円高が定着したわけではありません。
② 2011年 東日本大震災後
今度は逆に円高への対応でした。
震災直後、
海外資産の円転観測から円が急騰。
G7は協調介入を実施しました。
この介入は非常に成功した事例として知られています。
理由は、
市場参加者全員が
「各国政府が同じ方向を向いている」
と認識したためです。
つまり、
協調介入は"市場心理"を変える力がある
ということが証明されました。
単独介入との違い
2022年や2024年にも日本単独で円買い介入が行われました。
これらは一時的には円高になったものの、
数週間〜数か月で円安へ戻る場面も少なくありませんでした。
理由はシンプルです。
市場は
「日本だけでは限界がある」
と考えてしまうからです。
一方、
アメリカが加わると話は変わります。
世界最大の金融市場を持つアメリカが同じ方向を向けば、
市場への心理的インパクトは何倍にもなります。
今回は過去と何が違う?
今回の協調介入は、
実は1998年より難しい状況とも言われています。
理由は、
日米金利差
現在も
-
日本は比較的低金利
-
アメリカは日本より高金利
という構図が続いています。
投資家は、
より高い金利が得られるドルを買いたがるため、
円安圧力そのものは簡単には消えません。
つまり、
介入は
流れを止めることはできても、流れそのものを変えるには金融政策も重要
ということになります。
それでも協調介入には大きな意味がある
今回の介入が市場へ与えた最大のメッセージは、
「日本は一人ではない」
ということです。
実際に米財務当局は日本の対応を支持し、必要であれば追加の協調介入も辞さない姿勢を示しています。
この"政策当局の本気度"は、
投機筋にとって非常に大きなリスクになります。
その結果、
過度な円売りポジションは減りやすくなります。
今後注目すべき3つのポイント
介入の成否を判断するには、次の3点が重要です。
① 日銀の追加利上げ
金利差が縮まれば、
円は買われやすくなります。
② アメリカの金融政策
FRBが利下げ方向へ進めば、
ドル高圧力は弱まり、
円高が進みやすくなります。
③ 追加介入の有無
今回だけで終わるのか、
必要に応じて追加介入が実施されるのか。
市場はこの点を非常に注視しています。
まとめ
今回の日米協調介入は、
短期的には成功と言えるでしょう。
実際に円相場は大きく反発し、市場には強いインパクトを与えました。
しかし、
歴史を振り返ると、
介入だけで円高が長期的に定着した例は多くありません。
最終的に相場を決めるのは、
-
金利差
-
景気
-
金融政策
-
市場参加者の期待
といった「ファンダメンタルズ」です。
それでも今回の協調介入は、日本単独では得られない大きなメッセージを市場へ発信しました。
今後は追加介入の有無だけでなく、日銀やFRBの政策が円相場の行方を左右することになるでしょう。
歴史は繰り返します。しかし、同じ形では繰り返しません。
だからこそ、過去の介入を知ることは、今回の円安対策を読み解くうえで大きなヒントになるのです。
日米協調介入 / 円安 / 為替介入 / ドル円 / 円高 / 日銀 / FRB / 為替市場 / 日本経済 / 過去の為替介入
